guide
Crowdfunding i Danmark: Hvad er crowdfunding?
Har din virksomhed brug for kapital til opstart, vækst, udstyr eller lager, men er du i tvivl om et lån er den rigtige vej? Så er det relevant at forstå crowdfunding i Danmark, hvad crowdfunding betyder i praksis, og hvornår modellen passer bedre end traditionel finansiering.
Hvad er crowdfunding?
Hvad er crowdfunding? Kort fortalt er det en finansieringsform, hvor mange personer eller investorer hver bidrager med et mindre eller større beløb til et projekt eller en virksomhed. I stedet for én bank eller én investor henter du kapital fra en bred gruppe gennem en platform eller en organiseret kampagne.
Crowdfunding hvad er det så i praksis? Det afhænger af modellen. Nogle støtter uden at få pengene igen, nogle får et produkt eller en belønning, nogle låner penge mod tilbagebetaling, og nogle investerer mod ejerandele. Hvad betyder crowdfunding for din virksomhed? At finansiering også kan være markedsvalidering, synlighed og adgang til et publikum.
Et eksempel: Du vil lancere et nyt produkt og mangler kapital til første produktion. Med reward crowdfunding kan kunder forudbestille produktet og dermed finansiere opstarten. Hvis du i stedet har brug for arbejdskapital med tilbagebetaling, kan crowdlending være mere relevant.
De vigtigste former
Der findes flere typer af crowdfunding, og forskellen er afgørende for både risiko, forventninger og juridiske forhold. Mange virksomhedsejere søger bredt på crowdfunding til virksomheder, men ender med at opdage, at modellerne løser meget forskellige behov.
Donationsbaseret crowdfunding
Her bidrager støtter uden at forvente økonomisk afkast eller tilbagebetaling. Modellen bruges ofte til sociale, kreative eller samfundsorienterede projekter, men kan også være relevant ved lokale initiativer eller særlige formål.
Reward crowdfunding
Ved reward crowdfunding får bidragyderen typisk en belønning, fx et produkt, tidlig adgang eller en særlig version. Det bruges ofte ved produktlanceringer, designprojekter og forbrugerrettede koncepter.
Crowdlending
Crowdlending er lånebaseret crowdfunding. Din virksomhed modtager kapital, som skal tilbagebetales efter de vilkår, platformen og investorerne fastsætter. Her minder modellen mere om finansiering end markedsføring.
Equity crowdfunding
Ved equity crowdfunding rejser du kapital mod at afgive ejerandele. Det gør modellen relevant for virksomheder med vækstplaner, men også mere kompleks, fordi ejerstruktur, værdiansættelse og investorforventninger får større betydning.
Hvordan foregår crowdfunding i praksis?
Crowdfunding til iværksættere og mindre virksomheder kræver forberedelse. Selve platformen skaffer ikke automatisk opmærksomhed eller kapital. Du skal kunne forklare projektet skarpt, dokumentere behovet og aktivere dit netværk.
1. Definér formålet
Du skal vide, om pengene skal bruges til udvikling, produktion, drift eller vækst. Jo mere konkret formål, desto lettere er det at forklare værdien for bidragydere eller investorer.
2. Vælg model
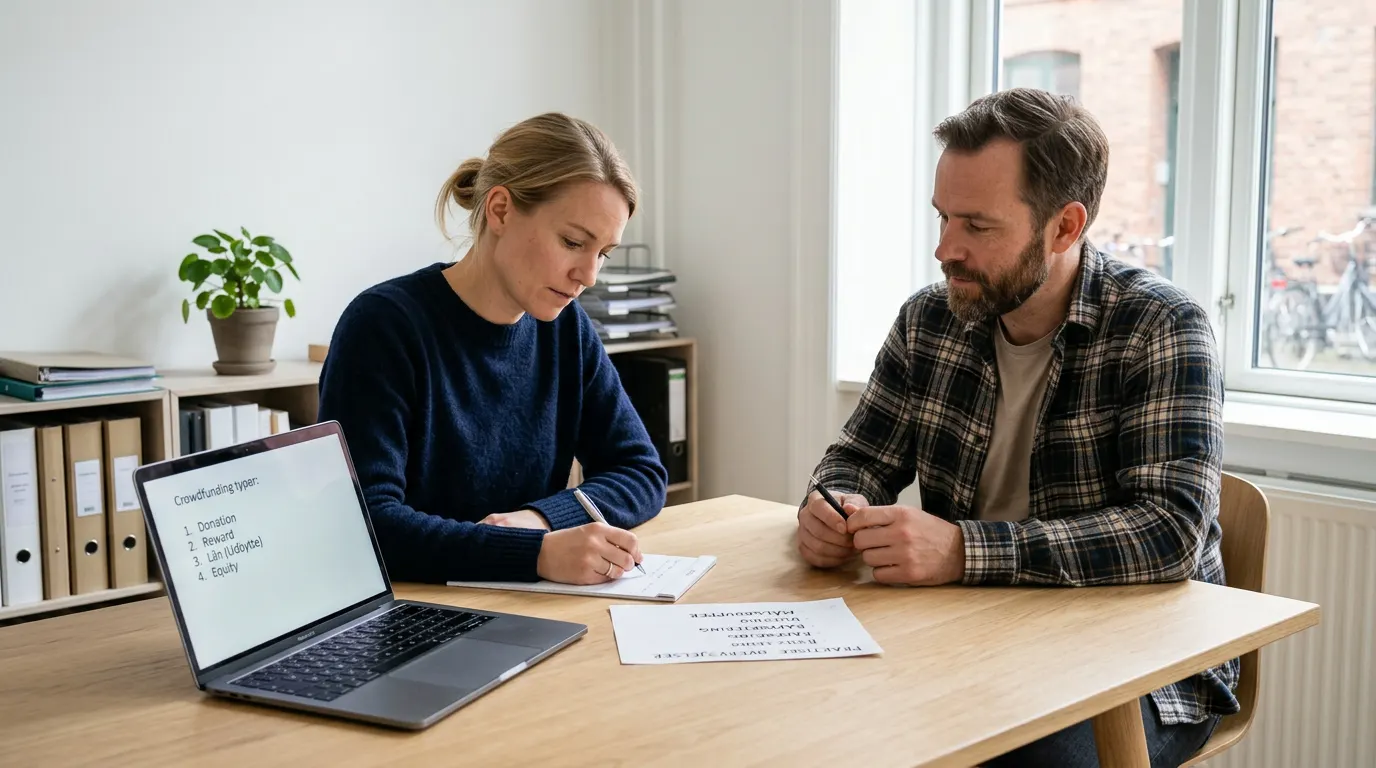
Skal du bruge donation, reward, crowdlending eller equity? Hvis du er i tidlig fase og vil teste markedet, kan reward være oplagt. Hvis du skal finansiere drift, kan du også sammenligne med mulighederne for erhvervslån til opstart.
3. Byg kampagnen
Du skal udarbejde tekst, budget, tidsplan, vilkår og ofte video eller visuelt materiale. Ved equity og crowdlending kan kravene til dokumentation være højere.
4. Lancér og markedsfør
Mange kampagner afhænger af trafik fra egne kanaler, presse, kunder og netværk. Uden synlighed falder chancen for momentum markant.
5. Lever eller tilbagebetal
Efter kampagnen skal du levere belønninger, rapportere til investorer eller betale lånet tilbage. Det er her, den reelle driftsmæssige belastning begynder.
Crowdfunding-kampagne på dansk kontor
En god crowdfunding-kampagne er ikke kun en finansieringsøvelse. Den er også en test af, om markedet forstår dit produkt, og om din virksomhed kan omsætte interesse til handling.
Derfor bør du tænke kampagnen som både kapitalrejsning og kommerciel validering. Hvis du allerede nu kæmper med overblik over likviditet og betalingsfrister, kan det også være nyttigt at læse om cash flow og pengestrømme i virksomheden, før du vælger model.
Hvad koster crowdfunding?
En af de største misforståelser om crowdfunding i Danmark er, at det er gratis kapital. Det er sjældent tilfældet. Omkostningerne afhænger af model, platform og hvor meget arbejde du selv kan løfte.
Typiske omkostningstyper
- Platformgebyrer: betaling for at bruge platformen eller for succesfuld funding.
- Betalings- og transaktionsgebyrer: især relevant ved mange mindre bidrag.
- Juridisk og administrativt arbejde: særligt ved equity crowdfunding og lånebaserede modeller.
- Produktion og levering: vigtig ved reward crowdfunding, hvor du skal kunne levere det lovede.
- Markedsføring: annoncering, PR, video, grafisk materiale og kampagnesupport.
Ved crowdlending skal du desuden se på den samlede tilbagebetalingsforpligtelse frem for kun et enkelt tal. Hvis din virksomhed primært har brug for fleksibel finansiering uden at afgive ejerandele, kan det være relevant også at se på erhvervslån uden sikkerhed og sammenligne den samlede belastning.
Fordele og ulemper
Fordele:
- Du kan få adgang til kapital uden at gå den klassiske bankvej.
- Du kan teste efterspørgsel, før du producerer eller skalerer.
- Du kan opbygge synlighed, community og tidlige kunder.
- Du kan kombinere finansiering med markedsvalidering.
Ulemper:
- En kampagne kræver tid, planlægning og løbende markedsføring.
- Hvis du lover for meget, kan leveringsproblemer skade dit brand.
- Ved crowdlending får du en reel gældsforpligtelse.
- Ved equity crowdfunding deler du ejerskab og skal håndtere flere interessenter.
- Offentlig eksponering kan give konkurrenter indblik i dit koncept og din prissætning.
Hvis din virksomhed har brug for hurtig og forudsigelig kapital til drift, er crowdfunding ikke altid den mest direkte løsning. Omvendt kan den være stærk, hvis du også vil bevise, at markedet findes.
Crowdfunding i Danmark — hvad skal virksomheden undersøge?
Før du vælger mellem crowdfunding platforme Danmark, bør du undersøge mere end kampagnens forside. Det gælder især, hvis du sammenligner flere modeller eller overvejer crowdfunding til virksomheder som alternativ til lån eller investorer.
Vigtige forhold at tjekke
- Hvilke projekter og brancher platformen typisk godkender.
- Om platformen arbejder med donation, reward, crowdlending eller equity.
- Hvilke dokumentationskrav der gælder for virksomhed, budget og ejerforhold.
- Hvordan pengene udbetales, og om funding først gennemføres ved fuldt mål.
- Hvilke vilkår der gælder ved afbrudt kampagne, forsinket levering eller misligholdelse.
- Hvordan skat, moms og bogføring påvirkes af den valgte model.
Er du meget tidligt i processen, bør du også vurdere, om andre finansieringskilder kan kombineres med crowdfunding, fx legater til iværksættere eller et senere lån, hvis virksomheden kommer godt fra start.
Crowdfunding eller erhvervslån?
Du bør vælge model ud fra formål, tidshorisont og hvor meget kontrol du vil beholde. Crowdfunding og erhvervslån løser ikke nødvendigvis det samme problem.
| Spørgsmål | Crowdfunding | Erhvervslån |
|---|---|---|
| Formål | Kapital kombineret med community, markedsvalidering eller investorer | Kapital til drift, investering eller likviditet |
| Tilbagebetaling | Afhænger af model; crowdlending kræver tilbagebetaling, donation/reward gør ikke på samme måde | Normalt ja, efter aftalte lånevilkår |
| Ejerandele | Muligt ved equity crowdfunding | Nej, ikke ved et almindeligt lån |
| Tidsforbrug | Ofte højt pga. kampagne og markedsføring | Ofte mere proces- og dokumentationsdrevet |
| Markedstest | Ja, især ved reward | Nej, ikke i sig selv |
| Synlighed | Kan skabe omtale og tidlige kunder | Begrænset markedsføringseffekt |
Hvis du mest søger overblik over lånemuligheder frem for crowdfunding, kan du sammenligne finansieringsveje på forsiden om erhvervsfinansiering og vurdere, hvad der passer til dit behov.
Sådan vurderer du en crowdfundingplatform
Ikke alle crowdfunding platforme Danmark passer til samme type virksomhed. Se på historik, gennemsigtighed og om platformens publikum matcher dit projekt. En flot platform er ikke nok, hvis den ikke kan tiltrække de rette støtter eller investorer.
Tjek disse punkter
- Er vilkår og gebyrer forklaret tydeligt?
- Viser platformen tidligere kampagner og realistiske cases?
- Er der support under kampagnen og klare krav til dokumentation?
- Hvordan håndteres investorinformation, kontrakter og udbetalinger?
- Passer platformens fokus til B2B, forbrugerprodukter eller startups?
Hvis platformen er uklar om processer, rettigheder eller omkostninger, er det et advarselssignal. Din virksomhed skal kende både upside og forpligtelser, før du går live.
Ekspertråd
Vil du i stedet sammenligne mere klassisk virksomhedsfinansiering?
Crowdfunding kan være den rigtige løsning, hvis du vil kombinere kapital med markedstest, synlighed eller investorer. Men hvis dit behov primært handler om likviditet, udstyr, lager eller uforudsete udgifter, kan et erhvervslån være lettere at sammenligne.
På forsiden kan du få overblik over finansieringsmuligheder til virksomheder og vurdere, om et mere traditionelt setup passer bedre til din situation.
Ofte stillede spørgsmål
Korte svar på de mest almindelige spørgsmål om erhvervslån.
Hvad betyder crowdfunding?
Hvad betyder crowdfunding? Det betyder, at mange personer eller investorer finansierer et projekt eller en virksomhed i fællesskab. Bidragene kan gives som donation, som betaling for en belønning, som lån eller som investering mod ejerandele, afhængigt af modellen.
Skal man altid betale pengene tilbage ved crowdfunding?
Nej. Tilbagebetaling afhænger af typen. Ved donationsbaseret crowdfunding er der normalt ingen tilbagebetaling. Ved reward crowdfunding leverer du typisk et produkt eller en ydelse. Ved crowdlending skal pengene tilbagebetales efter de aftalte vilkår, og ved equity crowdfunding får investorer typisk ejerandele i stedet for tilbagebetaling som et lån.
Kan virksomheder bruge crowdfunding?
Ja, crowdfunding til virksomheder bruges både af startups og etablerede virksomheder. Det kan være relevant ved produktlancering, vækst, særlige projekter eller kapitalbehov, hvor du samtidig vil teste markedet. Modellen kræver dog, at du kan forklare projektet tydeligt og håndtere de praktiske og juridiske krav.
Hvilke former for crowdfunding findes der?
De vigtigste former er donationsbaseret crowdfunding, reward crowdfunding, crowdlending og equity crowdfunding. Donation handler om støtte uden økonomisk modydelse. Reward giver en belønning. Crowdlending er lån med tilbagebetaling. Equity betyder, at investorer bidrager med kapital mod ejerandele eller lignende rettigheder.
Hvad er forskellen på crowdlending og crowdfunding?
Crowdlending er faktisk en type crowdfunding. Forskellen er, at crowdlending altid er lånebaseret og derfor indebærer tilbagebetaling. Når nogen spørger bredt til crowdfunding, kan de også mene donation, reward eller equity, hvor mekanikken og risikoen er en anden.
Hvad koster crowdfunding, og hvordan er det med skat og kombination med lån?
Crowdfunding kan koste platformgebyrer, transaktionsomkostninger, markedsføring, administration og eventuelt juridisk bistand. Skat og moms afhænger af modellen og af, om beløbene behandles som salg, lån, investering eller donation. Nogle virksomheder kombinerer crowdfunding med anden finansiering, men du bør få styr på likviditet, vilkår og regnskabsmæssige konsekvenser først.