landingsside
Grønne erhvervslån
Skal din virksomhed finansiere solceller, varmepumpe, energirenovering eller andet udstyr, der skal sænke forbrug og CO2-aftryk? Så er det vigtigt at forstå, om du reelt søger et grønt virksomhedslån, almindelig erhvervsfinansiering til et grønt formål eller en kombination med tilskud og egenbetaling.
Udvalgte udbydere
Sammenlign vilkår fra udbydere af erhvervslån.

CapitalBox
Erhvervslån til SMV’er med individuel rente, personlig kaution og typisk svar inden for én arbejdsdag.
- Lånebeløb
- 15.000 kr. – 3.500.000 kr.
- Pris
- Individuel rente
- Løbetid
- Op til 48 mdr.
- Udbetaling
- Ofte samme dag / inden for 24 timer
Annonce

Qred
Erhvervslån med fast månedsgebyr i stedet for klassisk rente – gebyret sættes individuelt.
- Lånebeløb
- 10.000 kr. – 3.000.000 kr.
- Pris
- Fast månedsgebyr (individuel)
- Løbetid
- Fleksibel / efter aftale
- Udbetaling
- Ofte samme dag / inden for 24 timer
Annonce
erhvervsfinansiering.dk modtager provision fra nogle af de udbydere, der vises på siden. Det har ikke indflydelse på vores redaktionelle indhold eller de oplysninger, vi viser. Sådan tjener vi penge.
Hvad betyder grønne erhvervslån i praksis?
Begrebet grønne erhvervslån bruges bredt, men dækker ikke altid over et særskilt låneprodukt med faste standarder. I praksis kan det være finansiering målrettet bestemte investeringer som energiforbedringer, elektrificering af drift, lavere ressourceforbrug eller andre dokumenterbare klimatiltag.
For din virksomhed er det afgørende at skelne mellem markedsføring og vilkår. Nogle løsninger er egentlig grøn finansiering virksomhed, hvor långiver stiller krav til formålet eller effekten. Andre er almindelige erhvervslån, som du blot bruger til et grønt projekt.
Det vigtige spørgsmål
Du bør derfor ikke kun spørge, om et lån kaldes grønt. Du bør også spørge, hvilke krav der følger med, om dokumentationen er realistisk, og om finansieringen passer til investeringens levetid.
Hvis du først vil have overblik over markedet, kan du starte på forsiden om erhvervsfinansiering og derefter sammenligne, hvordan forskellige typer finansiering bruges i praksis.
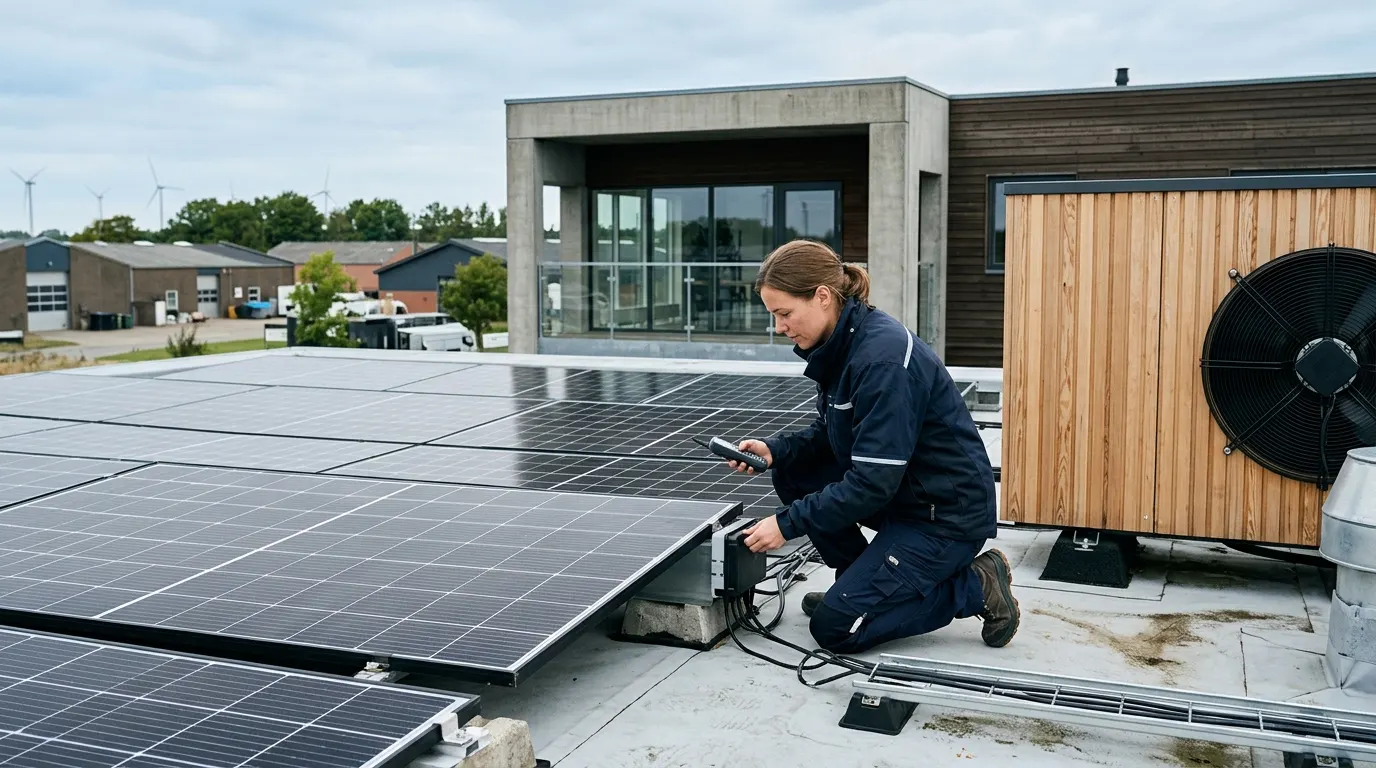
Hvilke investeringer kan bæredygtig erhvervsfinansiering typisk bruges til?
Bæredygtig erhvervsfinansiering bruges ofte til konkrete investeringer, hvor effekten kan dokumenteres relativt klart. Det kan være installation af solceller, LED-belysning, varmepumper, ventilation, energistyring, isolering, udskiftning af produktionsudstyr eller elektrificering af firmabiler og intern transport.
Det betyder ikke, at alle grønne projekter passer til samme finansieringstype. En energirenovering af erhvervsejendom har ofte længere tidshorisont end køb af mindre udstyr, og derfor bør finansieringen tilpasses aktivets levetid.
Når ejendommen er en del af projektet
Hvis investeringen især handler om bygningen, kan du have gavn af også at læse om finansiering til erhvervsejendom. Det er særligt relevant ved større energirenoveringer, ombygning eller tekniske installationer, hvor ejendommens værdi og drift spiller ind.
Når udstyret skaber besparelsen
Er fokus i stedet maskiner, energisystemer eller køretøjer, bør du sammenligne lån, leasing og leverandørfinansiering side om side. Den rigtige løsning er ikke nødvendigvis den, der bruger grønne ord mest aktivt.
Dokumentation: det spørger långivere ofte om
Usikkerheden opstår ofte her: Hvad skal du egentlig kunne bevise? Ved finansiering af grøn omstilling handler dokumentation typisk både om virksomhedens økonomi og om selve projektet.
Dokumentation om virksomheden
- Seneste regnskaber eller årsrapport
- Aktuelle bankudtog eller omsætningsdata
- CVR-oplysninger og ejerforhold
- Oplysninger om eksisterende gæld og faste forpligtelser
Dokumentation om det grønne projekt
- Tilbud eller kontrakt fra leverandør
- Beskrivelse af investeringen og formålet
- Budget, forventet tidsplan og egenbetaling
- Eventuelle beregninger for energibesparelse eller driftsreduktion
- Relevante tilladelser eller byggetekniske forhold, hvis projektet kræver det
Jo større og mere specialiseret investeringen er, desto vigtigere er det, at materialet hænger sammen. Hvis du vil forstå, hvordan omkostninger vurderes bredere, kan du læse mere om rente på erhvervslån og hvad der påvirker prisen.
Grønt virksomhedslån eller almindeligt erhvervslån?
Et grønt virksomhedslån kan være relevant, hvis långiver faktisk tager højde for projektets karakter og ikke kun bruger grønne formuleringer. Men du bør stadig sammenligne med et almindeligt erhvervslån, fordi forskellen i praksis kan ligge mere i dokumentationskrav end i selve prisstrukturen.
Når en grøn løsning kan give mening
- Projektet er klart afgrænset og let at dokumentere
- Investeringen forventes at reducere energi- eller driftsomkostninger
- Der er brug for en finansieringsmodel, der passer til et langsigtet aktiv
Når et almindeligt erhvervslån kan være mere realistisk
- Projektet er bredt og kombinerer flere formål
- Du mangler endnu endelig dokumentation fra leverandører
- Du har brug for fleksibilitet i anvendelsen af kapitalen
For mange virksomheder er det mest ærlige udgangspunkt derfor at sammenligne begge spor i stedet for at låse sig fast på etiketten grøn.
Sådan vurderer du økonomien i bæredygtig erhvervsfinansiering
Selv hvis projektet er bæredygtigt, skal finansieringen stadig kunne bæres i driften. Du bør derfor regne på mere end den månedlige ydelse.
1. Hold investering og tilbagebetaling op mod hinanden
Hvis besparelsen først kommer gradvist, kan en for kort løbetid presse likviditeten unødigt. Omvendt kan en meget lang løbetid gøre den samlede finansiering dyrere.
2. Indregn alle følgeomkostninger
Montage, rådgivning, projektering, driftstop, serviceaftaler og eventuelle myndighedskrav kan ændre totalen markant. Brug derfor ikke kun leverandørens headline-pris.
3. Sammenhold projektet med virksomhedens øvrige planer
Hvis du samtidig skal ansætte, opbygge lager eller finansiere vækst, må du vurdere, om projektet binder for meget kapital. Du kan bruge en beregner til erhvervslån som første pejlemærke, før du går videre med konkrete tilbud.
4. Vurder risikoen, hvis besparelsen udebliver
Et grønt projekt kan være fornuftigt og stadig slå skævt i praksis, hvis drift, installation eller brugsmønster ændrer sig. Derfor skal du se på robusthed, ikke kun på optimistiske scenarier.
Et realistisk eksempel på finansiering af grøn omstilling
Forestil dig en mindre produktionsvirksomhed med højt elforbrug, der vil investere i LED, styring og nyt ventilationsanlæg. Projektet forventes at sænke energiforbruget, men kræver samtidig installation, mindre ombygning og en periode med forstyrret drift.
Her er det ikke nok at spørge: “Kan vi få et grønt lån?” Du bør i stedet afklare, om projektet bedst finansieres samlet eller opdeles, om noget skal ligge på ejendomsrelateret finansiering, og om likviditeten kan holde til både afdrag og midlertidige driftsforstyrrelser.
Det typiske fejltrin
Mange fokuserer kun på den forventede besparelse og glemmer forsinkelser, ekstraarbejde eller behov for egenfinansiering. Resultatet kan være, at et ellers godt projekt belaster driften mere end planlagt de første 6–12 måneder.
Det bedre næste skridt
Indhent leverandørtilbud, lav et samlet investeringsbudget og sammenlign derefter mindst to finansieringsspor. Det giver et bedre beslutningsgrundlag end at gå direkte efter et grønt label.
Hvad du skal være varsom med, før du ansøger
Greenwashing i erhvervsfinansiering handler sjældent om falske ord alene. Det handler ofte om, at forventningerne bliver mere grønne og enkle, end vilkårene reelt er.
Vær særligt opmærksom på dette
- Uklare krav til, hvad lånet må bruges til
- Manglende forklaring af sikkerhed, personlig hæftelse eller pant
- Forenklede besparelsesestimater uden forbehold
- Tilbud, hvor samlede omkostninger er svære at gennemskue
På denne side sammenligner vi finansieringsmuligheder som affiliate- og sammenligningstjeneste, ikke som långiver. Det betyder også, at vilkår varierer fra udbyder til udbyder. Nogle aktører som CapitalBox og Qred arbejder med individuelle priser, så du skal altid læse det konkrete tilbud og ikke regne med standardvilkår på forhånd.
Hvis du vil forstå markedet bredere, før du går videre, kan du vende tilbage til oversigten over erhvervsfinansiering og sammenholde forskellige finansieringsformer med dit projekt.
Ekspertråd
Næste skridt hvis du vil sammenligne grøn finansiering til virksomhed
Hvis du overvejer grøn finansiering virksomhed, så start med projektet — ikke med buzzwords. Beskriv investeringen, saml dokumentation og vurder, om du har brug for fleksibel kapital, ejendomsrelateret finansiering eller en løsning målrettet et afgrænset grønt formål.
Derefter kan du sammenligne tilbud mere præcist på løbetid, omkostninger, krav og anvendelse af midler. Jo bedre du afgrænser projektet, desto lettere bliver det at skelne mellem reel bæredygtig erhvervsfinansiering og almindelige erhvervslån til grønne formål.
Vil du hurtigt teste økonomien i forskellige scenarier, så brug en låneberegner for erhverv. Har projektet stor betydning for rente og omkostninger, kan du også læse mere om hvordan prisen på erhvervslån vurderes.
Ofte stillede spørgsmål
Korte svar på de mest almindelige spørgsmål om erhvervslån.
Er grønne erhvervslån noget andet end almindelige erhvervslån?
Nogle gange ja, men ikke altid. Et grønt erhvervslån kan have krav om, at pengene bruges til en bestemt type investering, fx energiforbedringer eller elektrificering. I andre tilfælde er det et almindeligt erhvervslån, som bare anvendes til et grønt formål. Derfor skal du altid få afklaret både vilkår og dokumentationskrav.
Hvilken dokumentation kræves typisk ved grøn finansiering til virksomhed?
Du skal ofte dokumentere både virksomhedens økonomi og selve projektet. Det kan være regnskab, omsætning, gældsforhold, leverandørtilbud, budget, tidsplan og eventuelle beregninger for energibesparelser. Kravene varierer efter projektets størrelse, risikoprofil og den valgte finansieringsform.
Kan jeg bruge et almindeligt erhvervslån til finansiering af grøn omstilling?
Ja, det kan være en realistisk løsning. Hvis projektet ikke passer ind i et særskilt grønt produkt, eller hvis du har brug for mere fleksibel anvendelse af kapitalen, kan et almindeligt erhvervslån være relevant. Det vigtigste er, at løbetid, omkostninger og likviditetsbelastning passer til investeringen.
Er et grønt virksomhedslån automatisk billigere?
Nej. Der findes ikke en fast regel om, at grønne lån altid har lavere rente eller lavere samlede omkostninger. Prisen afhænger blandt andet af din virksomheds økonomi, projektets risici, sikkerhed, løbetid og långivers model. Sammenlign derfor altid det konkrete tilbud med andre finansieringsmuligheder.
Hvornår giver bæredygtig erhvervsfinansiering mest mening?
Det giver især mening, når investeringen er tydelig, dokumenterbar og forventes at forbedre drift eller energiforbrug over tid. Det kan fx være bygningstekniske forbedringer, produktionsudstyr eller energisystemer. Jo mere klart projektet er afgrænset, desto lettere er det at finde og sammenligne relevante finansieringsløsninger.